뉴스를 보다 보면 ‘금리’라는 단어가 정말 자주 등장합니다.
“한국은행이 기준금리를 올렸다.”
“예금금리가 연 5%다.”
“실질금리가 낮아졌다.”
모두 금리 이야기인데 숫자도 다르고 의미도 다릅니다.
특히 기준금리, 명목금리, 실질금리는 이름은 비슷하지만 각각 보는 대상이 전혀 다릅니다. 이 세 가지를 구분할 수 있으면 금리 뉴스뿐 아니라 예금, 대출, 투자 관련 기사도 훨씬 쉽게 읽을 수 있습니다.
오늘은 어렵게 외우지 않고 딱 세 문장으로 시작해보겠습니다.
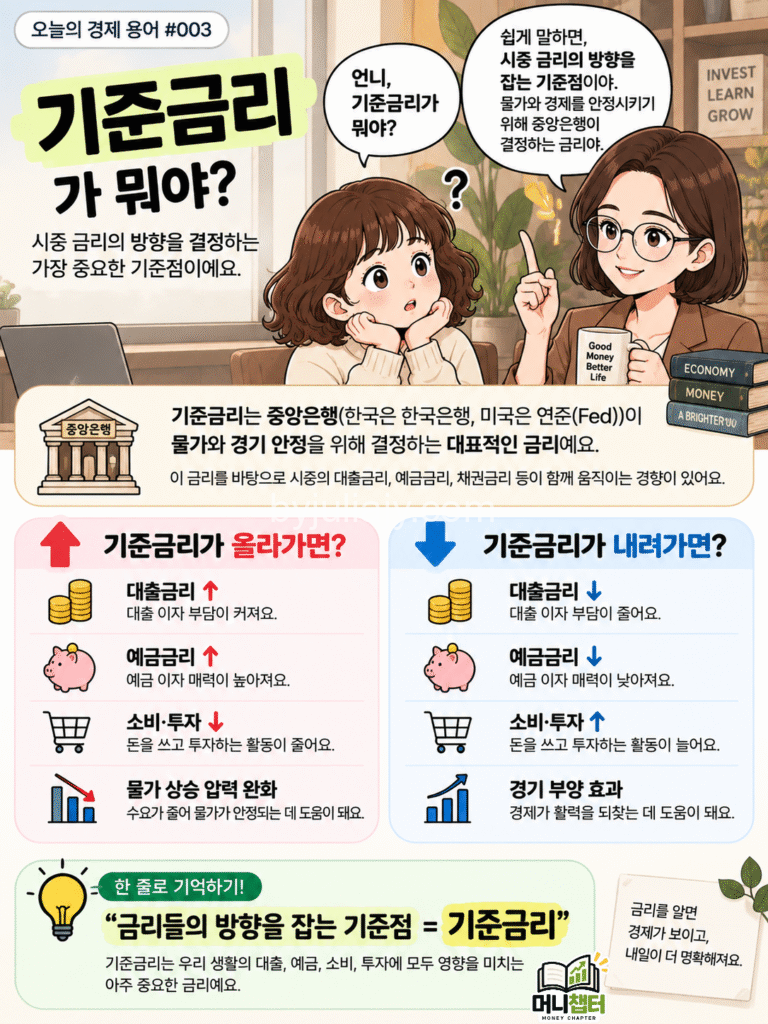
기준금리 = 금리의 방향을 잡는 기준점
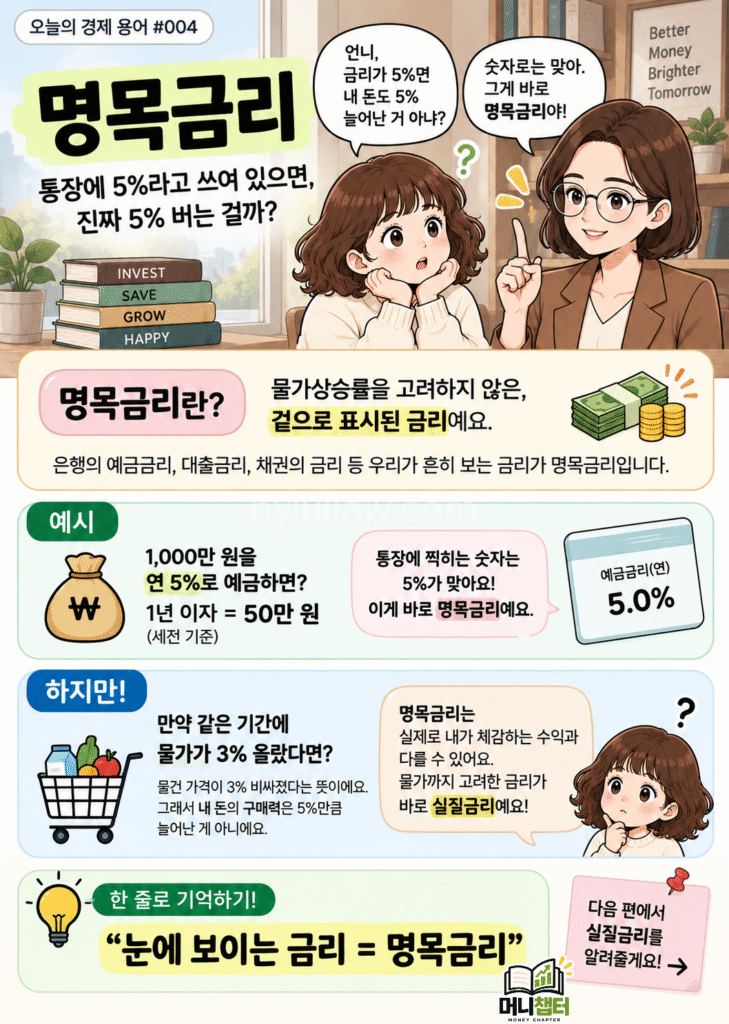
명목금리 = 눈에 표시되는 금리
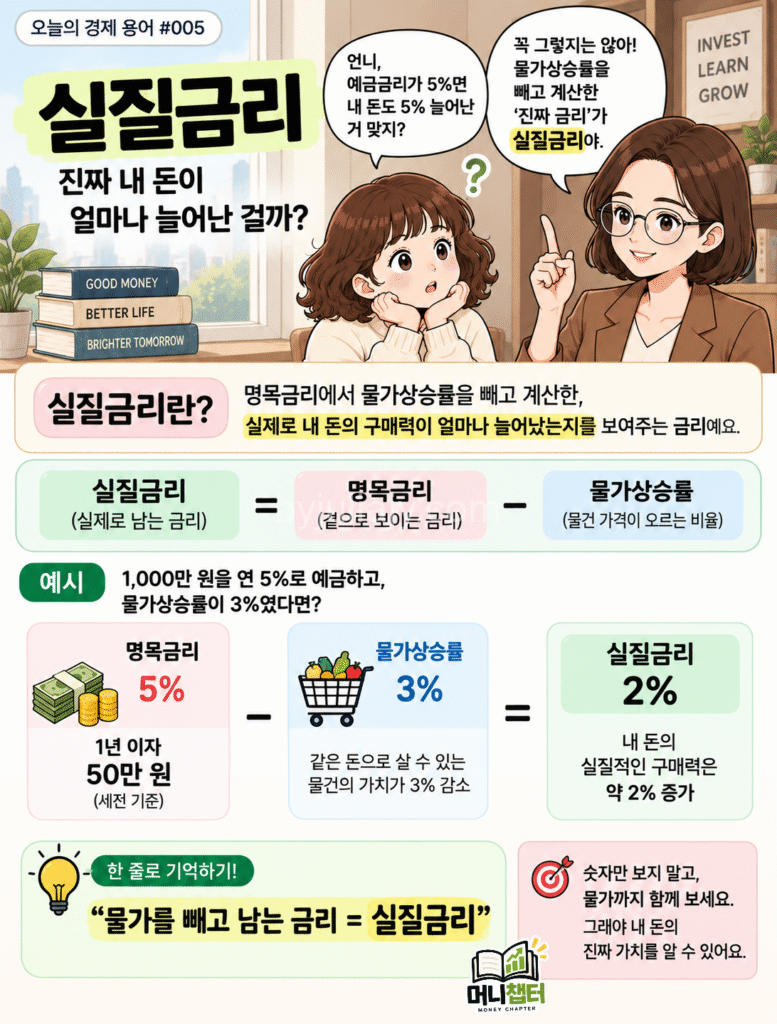
실질금리 = 물가까지 고려한 금리
이제 하나씩 살펴볼까요?
1. 기준금리란?
기준금리는 중앙은행이 통화정책을 운영할 때 기준으로 삼는 정책금리입니다.
한국에서는 한국은행 금융통화위원회가 기준금리를 결정합니다. 한국은행은 기준금리가 콜금리를 시작으로 단기·장기 시장금리와 예금·대출금리에 영향을 주고, 결국 실물경제에도 영향을 미친다고 설명합니다.
쉽게 생각하면 기준금리는 여러 금리가 움직이는 방향에 영향을 주는 출발점이라고 볼 수 있습니다.
예를 들어 기준금리가 올라가면 일반적으로 시장금리와 은행의 예금·대출금리에도 상승 압력이 생깁니다.
대출이자가 비싸지면 가계는 소비를 줄일 수 있고 기업 역시 투자에 조금 더 신중해질 수 있습니다. 이런 과정을 통해 경제의 과열과 물가 상승 압력을 낮추는 것이 금리 인상의 주요 목적 중 하나입니다.
반대로 기준금리를 내리면 금융 여건이 완화되면서 소비와 투자를 자극하는 방향으로 작용할 수 있습니다.
다만 기준금리가 0.25%p 올랐다고 모든 예금·대출금리가 정확히 0.25%p 오르는 것은 아닙니다.
각 금융상품의 금리는 시장 상황, 은행의 자금조달 비용, 신용위험, 만기 등 여러 요인에 따라 달라집니다.
2026년 9월 현재는?
한국은행은 2026년 8월 27일 기준금리를 기존 2.75%에서 3.00%로 0.25%p 인상했습니다. 한국은행은 물가 압력과 금융안정 위험 등을 결정 배경으로 설명했습니다.
미국에서는 기준금리라는 표현 대신 보통 연방기금금리(Federal Funds Rate) 목표범위를 많이 이야기합니다. 2026년 7월 FOMC에서는 이를 3.50~3.75%로 유지했습니다. 다음 정례 FOMC는 9월 15~16일 예정입니다.
그래서 경제뉴스에서 “한은 금리” 또는 “Fed 금리”라는 표현이 나오면 우리가 지금 배우고 있는 통화정책의 기준이 되는 금리를 떠올리면 됩니다.
2. 명목금리란?
이번에는 우리 통장으로 와보겠습니다.
은행에 갔더니 이런 상품이 있다고 가정해볼까요?
1년 예금금리 연 5%
여기 적혀 있는 5%가 바로 명목금리(Nominal Interest Rate)입니다.
즉, 물가상승을 고려하지 않고 겉으로 표시되는 금리입니다.
1,000만 원을 연 5% 금리로 1년간 예금한다고 단순하게 가정하면,
1,000만 원 × 5% = 50만 원
세전 이자는 50만 원입니다.
따라서 1년 뒤 원금과 세전 이자를 합하면 1,050만 원이 됩니다.
여기까지만 보면 이렇게 생각하기 쉽습니다.
“내 돈의 가치가 5% 늘었구나.”
그런데 정말 그럴까요?
여기서 물가가 등장합니다.
3. 실질금리란?
같은 기간 물가가 3% 상승했다고 가정해보겠습니다.
내 돈은 명목상 5% 늘었지만 내가 사야 하는 물건의 가격 역시 올라갔습니다.
따라서 내 돈의 실제 구매력이 5% 전부 증가했다고 볼 수는 없습니다.
이때 사용하는 개념이 실질금리(Real Interest Rate)입니다.
간단하게 계산할 때는 보통 이렇게 이해합니다.
실질금리 ≈ 명목금리 − 물가상승률
따라서,
명목금리 5% − 물가상승률 3% ≈ 실질금리 2%
가 됩니다.
쉽게 말하면 통장 숫자는 5% 늘었지만, 물가까지 고려하면 내 돈의 구매력 증가는 대략 2% 수준이라는 뜻입니다.
미 연준 관련 자료에서도 실질금리는 일반적으로 명목금리에서 기대 인플레이션을 차감하는 방식으로 근사해 설명합니다.
4. 그런데 실질금리가 정확히 2%는 아니다
여기서 한 단계만 더 들어가 보겠습니다.
경제 공부를 쉽게 할 때는
5% − 3% = 2%
라고 계산해도 개념을 이해하는 데 충분합니다.
하지만 정확한 Fisher 관계를 이용하면 계산이 조금 달라집니다.
(1 + 명목금리) = (1 + 실질금리) × (1 + 물가상승률)
따라서 위 예에서는,
1.05 ÷ 1.03 − 1 ≈ 1.94%
입니다.
즉,
간단한 근사값: 2%
보다 정확한 계산: 약 1.94%
입니다.
차이가 크지는 않죠.
그래서 일상적인 경제기사나 개념 설명에서는 ‘명목금리 − 물가상승률’이라는 근사식을 많이 사용하지만, 두 금리의 차이가 커질수록 정확한 계산과의 차이도 커질 수 있다는 정도만 기억하면 충분합니다.
5. 기준금리·명목금리·실질금리 한 번에 비교하기
| 구분 | 기준금리 | 명목금리 | 실질금리 |
|---|---|---|---|
| 의미 | 통화정책의 기준이 되는 금리 | 겉으로 표시되는 금리 | 물가를 고려한 금리 |
| 쉽게 말하면 | 금리의 기준점 | 눈에 보이는 금리 | 실제 구매력 관점의 금리 |
| 대표 사례 | 한국은행 기준금리 | 예금·대출 등에 표시된 금리 | 명목금리와 물가를 함께 고려 |
| 중요한 이유 | 시장금리 방향에 영향 | 실제 이자 계산의 출발점 | 돈의 실질 가치 판단 |
| 기억법 | 기준점 | 보이는 숫자 | 물가까지 생각 |
세 가지를 연결하면 훨씬 쉽습니다.
중앙은행의 기준금리 변화
→ 시장금리와 금융기관의 예금·대출금리에 영향
→ 우리가 보는 명목금리에도 영향
→ 여기에 물가를 함께 고려하면 실질금리를 생각할 수 있습니다.
세 금리는 서로 다른 개념이지만 결국 하나의 흐름으로 연결되어 있는 셈입니다.
6. 예금금리 5%라고 5%를 번 것은 아니다
이 개념이 중요한 이유는 투자와 자산관리에 바로 연결되기 때문입니다.
예를 들어 1년 동안 내 자산이 4% 증가했다고 해보겠습니다.
숫자만 보면 분명 돈을 벌었습니다.
그런데 같은 기간 물가가 5% 올랐다면 어떨까요?
내 계좌의 숫자는 늘었지만 실질 구매력은 오히려 줄어들 수 있습니다.
반대로 예금금리가 5%이고 물가상승률이 2%라면 실질적으로 구매력을 지키는 데 훨씬 유리한 환경이 됩니다.
그래서 자산을 볼 때는 단순히
“몇 % 벌었지?”
에서 끝내기보다,
“물가를 빼고도 내 돈의 가치가 늘었나?”
까지 생각해볼 필요가 있습니다.
금리를 볼 때 이것만 기억하세요
금리는 하나가 아닙니다.
기준금리는 경제 전체 금리의 방향에 영향을 주는 통화정책의 기준점이고,
명목금리는 우리가 통장이나 금융상품에서 직접 보는 숫자이며,
실질금리는 그 숫자에서 물가의 영향을 고려해 돈의 구매력을 바라보는 개념입니다.
그래서 앞으로 경제기사에서 금리라는 단어가 나오면 먼저 이렇게 질문해보세요.
“지금 말하는 금리는 어떤 금리지?”
이 질문 하나만 습관이 되어도 경제뉴스가 전보다 훨씬 쉽게 읽히기 시작합니다.
경제는 어려운 단어를 많이 아는 것보다 비슷해 보이는 숫자가 무엇을 의미하는지 구분하는 것에서 시작합니다.
오늘은 그중 세 가지,
기준금리·명목금리·실질금리를 알아봤습니다.
Pingback: 금리가 오르면 주재원 가정은 뭘 봐야 할까? 미국 ·한국 자산관리 체크포인트(2026) - By Julia